ทำไมต้นทุนเสื้อผ้าแบบสั่งทำจึงเปลี่ยนแปลงระหว่างการผลิต?
News Details
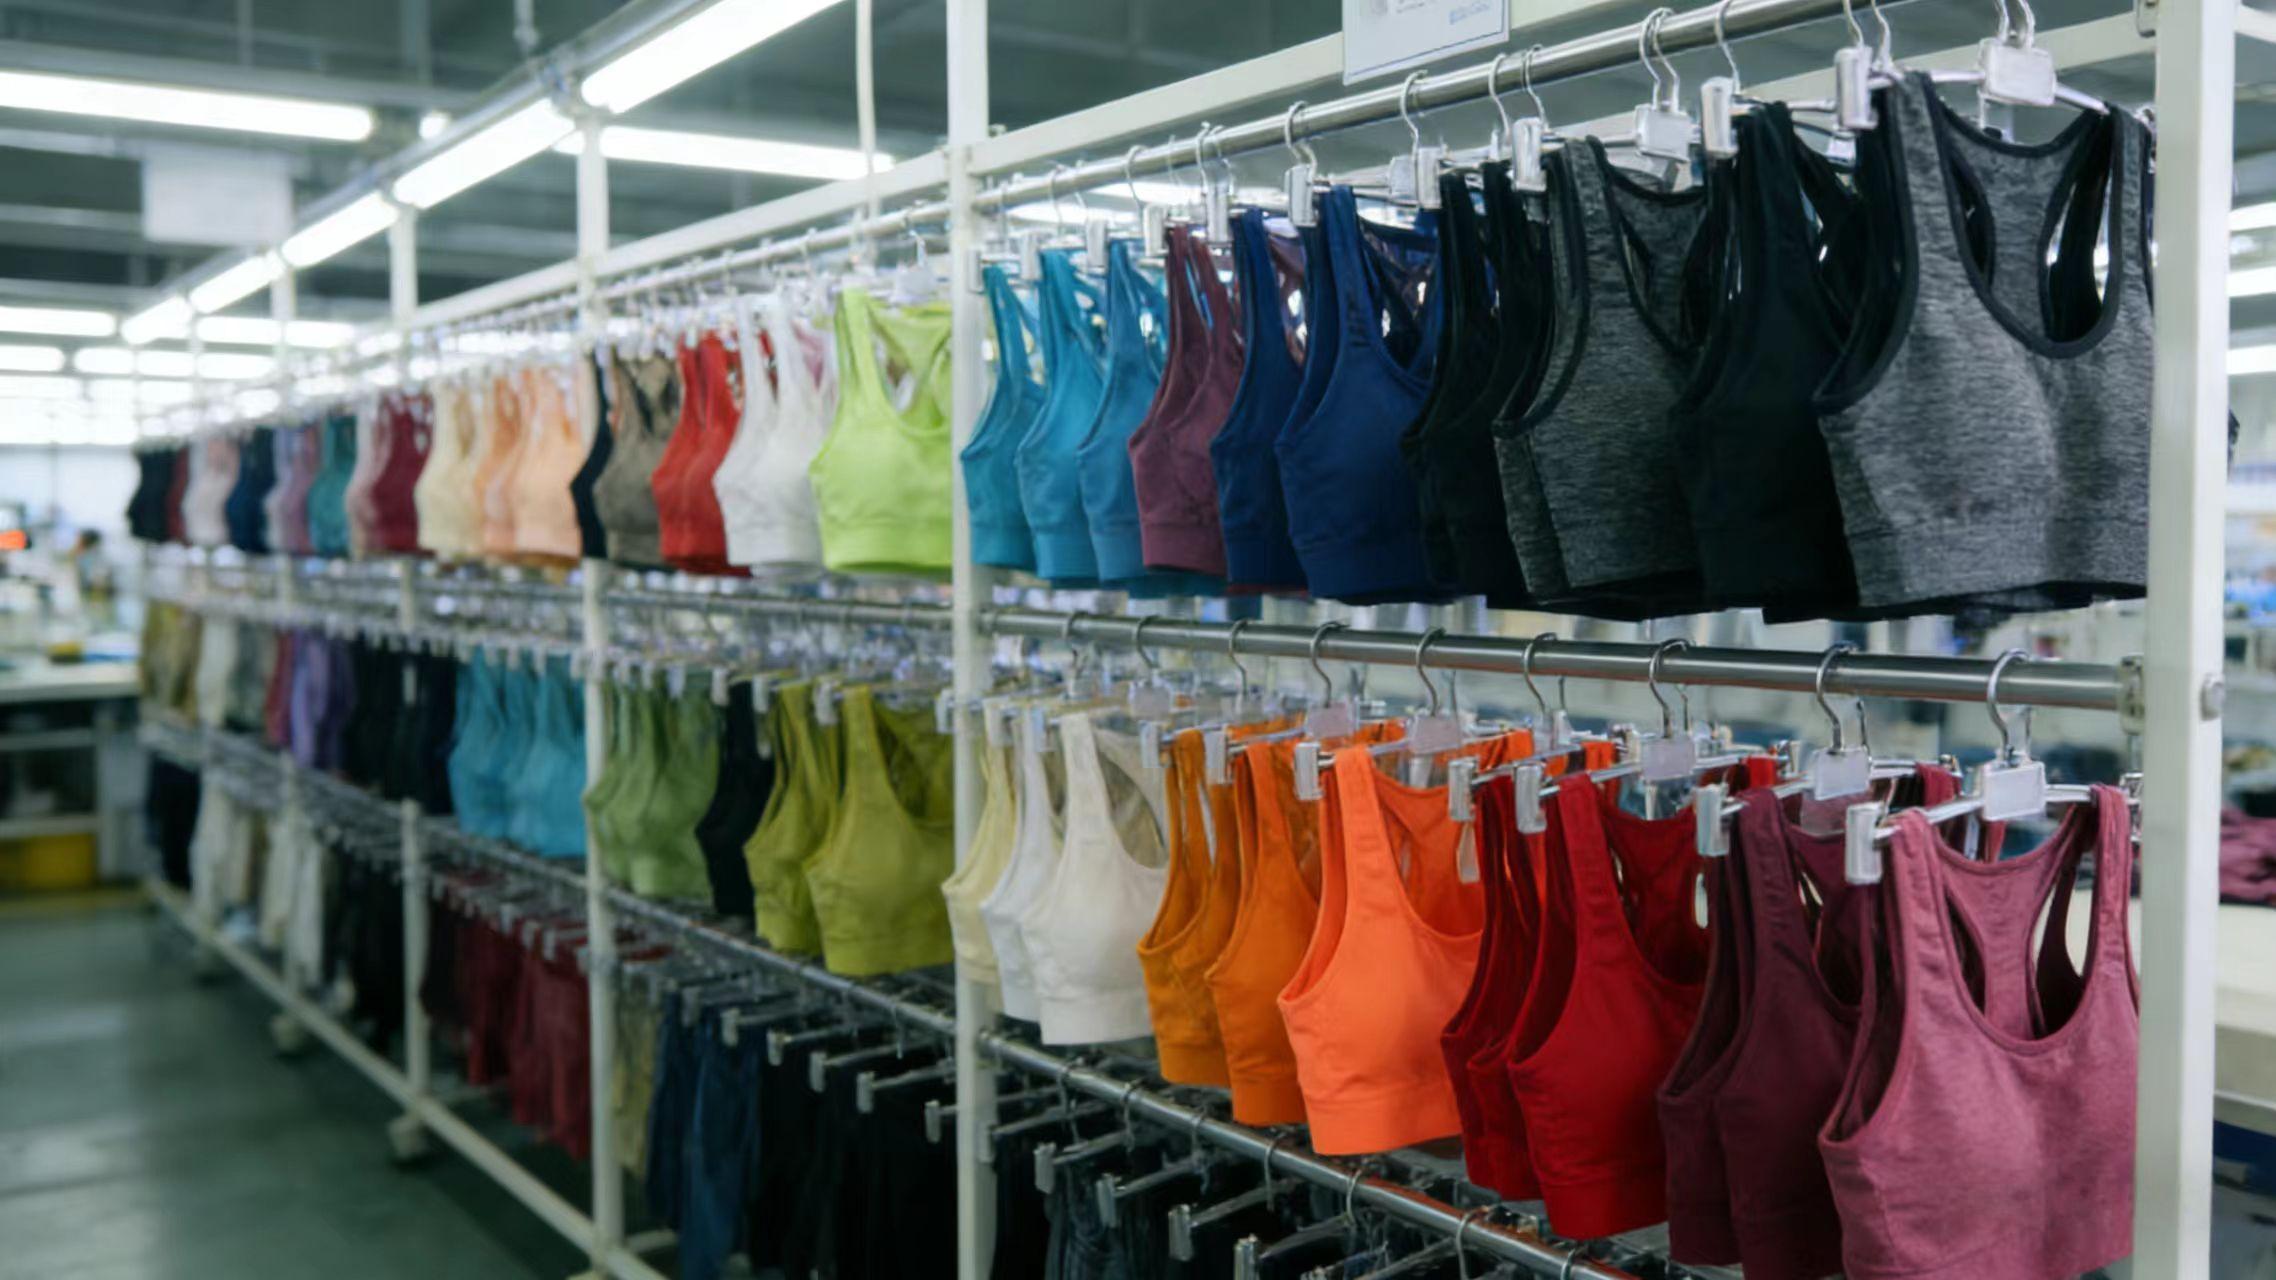
หนึ่งในประสบการณ์ที่น่ารำคาญที่สุดในการผลิตเสื้อผ้าแบบสั่งทำคือเห็นต้นทุนเปลี่ยนแปลงหลังจากการผลิตเริ่มแล้ว
หลายแบรนด์สันนิษฐานว่าราคาควรคงที่เมื่อใบเสนอราคาถูกยืนยันแล้ว — แต่ในความเป็นจริง การผลิตเสื้อผ้าแบบสั่งทำเกี่ยวข้องกับตัวแปรหลายอย่าง การเข้าใจ เหตุผลที่ต้นทุนเปลี่ยนแปลง ช่วยให้แบรนด์วางแผนได้ดีขึ้น หลีกเลี่ยงความประหลาดใจ และสื่อสารได้อย่างมีประสิทธิภาพมากขึ้นกับโรงงาน OEM และ ODM
1. ราคาเนื้อผ้าไม่ได้เสมอไปเป็นคงที่
เนื้อผ้าโดยปกติเป็นส่วนประกอบต้นทุนใหญ่ที่สุดในเสื้อผ้า
ในการผลิตเสื้อผ้าแบบสั่งทำ ราคาเนื้อผ้าอาจเปลี่ยนแปลงเนื่องจาก:
-
การผันผวนของราคาตลาด
-
ความพร้อมใช้งานจำกัดของเนื้อผ้าบางชนิด
-
ข้อกำหนดการย้อมหรือการจบกระบวนการแบบสั่งทำ
-
ไม่สอดคล้องกับขั้นต่ำของผู้จัดจำหน่าย
หากเนื้อผ้าไม่ได้ถูกซื้อทันทีหลังจากอนุมัติแบบตัวอย่าง การเปลี่ยนแปลงราคาต่อมาอาจส่งผลต่อต้นทุนสุดท้าย
2. เปลี่ยนแปลงการออกแบบหลังจากอนุมัติแบบตัวอย่าง
แม้แต่การเปลี่ยนแปลงการออกแบบเล็กน้อยก็สามารถเพิ่มต้นทุนได้
ตัวอย่างทั่วไป ได้แก่:
-
ปรับความยาวหรือการลอมรูปของเสื้อผ้า
-
เพิ่มรายละเอียด เช่น กางเกงพับ กระเป๋า หรือชั้นใน
-
เปลี่ยนส่วนเสริม ปุ่ม หรือซิป
การเปลี่ยนแปลงเหล่านี้มักจะเพิ่มการใช้เนื้อผ้า เวลาการทำงาน หรือทั้งสองอย่าง — ซึ่งส่งผลโดยตรงต่อต้นทุนการผลิต
3. ปรับปรุงจำนวนการสั่งซื้อ
จำนวนมีอิทธิพลสำคัญต่อราคาต่อหน่วย
เมื่อจำนวนการสั่งซื้อเปลี่ยนแปลง:
-
จำนวนน้อยลงมักจะเพิ่มต้นทุนต่อหน่วย
-
จำนวนมากขึ้นอาจลดต้นทุนต่อหน่วย แต่ส่งผลต่อการไหลเวียนเงินสด
-
อัตราส่วนไซส์ผสมกันสามารถเปลี่ยนแปลงการใช้งานวัสดุ
ราคาของเสื้อผ้าแบบสั่งทำมีความเกี่ยวข้องอย่างใกล้ชิดกับปริมาณ และการปรับปรุงใดๆ ก็สามารถเปลี่ยนแปลงโครงสร้างต้นทุนได้
4. กระบวนการเพิ่มเติมหรือข้อกำหนดการจบกระบวนการ
กระบวนการเพิ่มเติมมักจะถูกตัดสินใจในภายหลังระหว่างการพัฒนา
ต้นทุนอาจเพิ่มขึ้นเนื่องจาก:
-
เทคนิคการซักหรือย้อมพิเศษ
-
งานมือหรือการเย็บตกแต่ง
-
ขั้นตอนการดับหรือการจบกระบวนการเพิ่มเติม
-
การบรรจุหรือป้ายแบบสั่งทำ
แต่ละกระบวนการที่เพิ่มเข้ามา都会เพิ่มเวลาการทำงานและความซับซ้อนของการผลิต
5. ความไม่มีประสิทธิภาพในการผลิตที่พบระหว่างการผลิต
ไม่ใช่ปัญหาทั้งหมดที่ปรากฏขึ้นในขั้นตอนแบบตัวอย่าง
ระหว่างการผลิตจำนวนมาก โรงงานอาจพบ:
-
ขั้นตอนการสร้างที่ใช้เวลานานกว่าที่คาดไว้
-
ปัญหาการทำงานของเนื้อผ้าที่ทำให้การเย็บช้าลง
-
อัตราการขาดพลาดสูงขึ้นที่ต้องการการแก้ไข
ปัจจัยเหล่านี้สามารถเพิ่มต้นทุนการทำงาน โดยเฉพาะสำหรับเสื้อผ้าที่ซับซ้อน
6. ต้นทุนการควบคุมคุณภาพและการแก้ไข
ปัญหาคุณภาพยังสามารถส่งผลต่อต้นทุนได้
หากข้อผิดพลาดปรากฏขึ้นระหว่างการผลิต โรงงานอาจต้อง:
-
เย็บส่วนบางส่วนใหม่
-
เปลี่ยนเนื้อผ้าที่เสียหาย
-
ปรับโฟลว์การผลิต
แม้ว่าการควบคุมคุณภาพจะปกป้องผลิตภัณฑ์สุดท้าย แต่สามารถเพิ่มต้นทุนที่ไม่คาดคิดได้หากเกิดปัญหา
7. อัตราแลกเปลี่ยนและปัจจัยภายนอก
สำหรับการสั่งซื้อระหว่างประเทศ ปัจจัยภายนอกมีความสำคัญ
การผันผวนของสกุลเงิน การเปลี่ยนแปลงต้นทุนการขนส่ง หรือข้อกำหนดการปฏิบัติตามกฎหมายใหม่สามารถส่งผลต่อต้นทุนรวม — โดยเฉพาะสำหรับวงจรการผลิตที่ยาวนาน
วิธีควบคุมต้นทุนได้ดีขึ้นในการผลิตเสื้อผ้าแบบสั่งทำ
แบรนด์สามารถลดความประหลาดใจเกี่ยวกับต้นทุนได้โดย:
-
ปิดท้ายการออกแบบก่อนการผลิต
-
ยืนยันเนื้อผ้าและส่วนเสริมตั้งแต่เร็วๆ นี้
-
ล็อคจำนวนให้เร็วที่สุด
-
อนุญาตให้มีไลน์เวลาการพัฒนาที่เป็นจริง
-
ทำงานกับโรงงาน OEM และ ODM ที่โปร่งใส
การสื่อสารที่ชัดเจนและการตัดสินใจตั้งแต่เร็วๆ นี้เป็นเครื่องมือควบคุมต้นทุนที่มีประสิทธิภาพที่สุด
การเปลี่ยนแปลงต้นทุนไม่ได้หมายถึงราคาที่ไม่ยุติธรรม
มีความสำคัญที่จะต้องเข้าใจว่าการเปลี่ยนแปลงต้นทุนไม่ได้หมายความว่าโรงงานไม่น่าเชื่อถือโดยอัตโนมัติ
ในการผลิตเสื้อผ้าแบบสั่งทำ ราคาจะสะท้อนถึงตัวแปรการผลิตที่แท้จริง โรงงานมืออาชีพจะอธิบายการเปลี่ยนแปลงต้นทุนอย่างชัดเจนและให้การแบ่งแยก — ไม่ใช่การเพิ่มขึ้นที่กะทันหันและไม่มีคำอธิบาย
ความคิดสุดท้าย


